Umschlagmethode: Geld einteilen, bevor es ausgegeben ist
Bei der Umschlagmethode teilen Sie Ihr Einkommen gleich nach dem Zahltag auf Umschläge für feste Zwecke auf – etwa Lebensmittel, Mobilität oder Freizeit. Ausgegeben wird nur, was im passenden Umschlag liegt; ist er leer, ist das Budget für diesen Zweck bis zum nächsten Zahltag aufgebraucht oder muss bewusst aus einem anderen Umschlag nachgefüllt werden.
Stand:
Das Prinzip: jeder Euro bekommt eine Aufgabe
Ein Haushaltsbuch zeigt im Nachhinein, wohin das Geld geflossen ist. Die Umschlagmethode setzt vorher an: Sie entscheiden am Zahltag, wofür das Geld bis zum nächsten Zahltag reichen soll. Klassisch wird Bargeld in beschriftete Briefumschläge gesteckt; man sieht sofort, wenn ein Budget zur Neige geht.
Feste Kosten wie Miete, Strom oder Versicherungen bleiben dabei meist auf dem Girokonto und werden per Lastschrift bezahlt. In Umschläge wandern vor allem die veränderlichen Ausgaben, bei denen man am leichtesten den Überblick verliert. Digitale Umschläge funktionieren genauso, nur ohne Bargeld: Die Beträge sind reine Rechenposten, das Geld bleibt auf dem Konto.
Umschlagmethode einrichten in sechs Schritten
- Nettoeinkommen des Monats feststellen – nur Geld, das tatsächlich eingeht.
- Feste Kosten mit Fälligkeitstag auflisten und diesen Betrag zuerst zurückhalten.
- Unregelmäßige Kosten anteilig einplanen: Jahresbeiträge, Kfz-Steuer oder Geschenke durch 12 teilen und monatlich in einen eigenen Umschlag legen.
- Umschläge für veränderliche Ausgaben anlegen, zum Beispiel Lebensmittel, Drogerie, Auswärts essen, Mobilität, Kleidung, Freizeit.
- So lange verteilen, bis kein Euro mehr übrig ist. Bleibt Geld übrig, bekommt auch der Rest eine Aufgabe, etwa Rücklage oder Sparziel.
- Am Monatsende abschließen: Reste übertragen oder umwidmen, überzogene Umschläge ausgleichen und den nächsten Monat mit den Erfahrungen planen.
Rechenbeispiel: 2.400 € netto auf Umschläge verteilt
Die Zahlen sind ein Beispiel, keine Empfehlung – Ihre Beträge ergeben sich aus Ihren eigenen Ausgaben. Wichtig ist nur, dass am Ende null übrig bleibt.
| Umschlag | Betrag | Art |
|---|---|---|
| Miete inkl. Nebenkosten | 850 € | fest, Konto |
| Strom, Internet, Handy | 120 € | fest, Konto |
| Versicherungen (480 € pro Jahr ÷ 12) | 40 € | unregelmäßig |
| Geschenke (360 € pro Jahr ÷ 12) | 30 € | unregelmäßig |
| Lebensmittel | 450 € | veränderlich |
| Mobilität | 150 € | veränderlich |
| Auswärts essen | 100 € | veränderlich |
| Freizeit | 90 € | veränderlich |
| Drogerie | 60 € | veränderlich |
| Kleidung | 60 € | veränderlich |
| Rücklage Auto-Reparatur | 50 € | Rücklage |
| Notgroschen / Sparen | 400 € | Rücklage |
| Summe | 2.400 € | Zu verteilen: 0 € |
Tagesgeld: wie viel darf ich heute noch ausgeben?
Ein Monatsbetrag ist abstrakt. Hilfreicher ist die Frage, wie viel pro Tag bis zum nächsten Zahltag bleibt. Die Rechnung: Restbetrag im Umschlag geteilt durch die verbleibenden Tage.
Beispiel: Im Umschlag Lebensmittel liegen am 18. noch 210 €, der nächste Zahltag ist in 12 Tagen. 210 € ÷ 12 = 17,50 € pro Tag. Geben Sie heute 30 € aus, sinkt das Tagesgeld für den Rest auf 180 € ÷ 11 ≈ 16,36 €. So merken Sie früh, ob ein Umschlag knapp wird, und nicht erst am Monatsende.
Typische Fehler bei der Umschlagmethode
- Geld verteilen, das noch nicht da ist, zum Beispiel ein erwarteter Bonus oder die Steuererstattung.
- Jahreskosten vergessen: Dann sprengt die Versicherung oder der Werkstatttermin den Monat.
- Ständig zwischen Umschlägen umschichten, ohne den Plan anzupassen – Umschichten ist erlaubt, aber dann bewusst und mit Grund.
- Zu viele Mini-Umschläge: Fünf bis zehn veränderliche Kategorien sind leichter durchzuhalten als dreißig.
- Kartenzahlungen nicht eintragen: Wer digital zahlt, muss jede Ausgabe dem Umschlag zuordnen, sonst stimmt der Rest nicht.
- Nie mit dem Kontostand abgleichen: Einmal pro Woche vergleichen deckt doppelte oder vergessene Einträge auf.
Bar oder digital?
Bargeld-Umschläge sind anschaulich: Man hält das Budget in der Hand und spürt, wie es weniger wird. Dafür sind Abos, Online-Käufe und Kartenzahlungen schwer abzubilden, größere Bargeldbeträge zu Hause sind ein Risiko, und für Paare mit getrennten Geldbörsen wird es umständlich. Digitale Umschläge übertragen dasselbe Prinzip auf Konto und Karte, verlangen aber Disziplin beim Eintragen.
So hilft Kuverto bei der Umschlagmethode
Kuverto ist ein digitales Umschlag-Budget ohne Bankanbindung: Sie tragen Einnahmen und Ausgaben selbst ein, die App verteilt, rechnet und zeigt, was in jedem Umschlag übrig ist.
Kein Konto beim Anbieter; Kuverto bewegt kein Geld und gibt keine Finanzberatung.
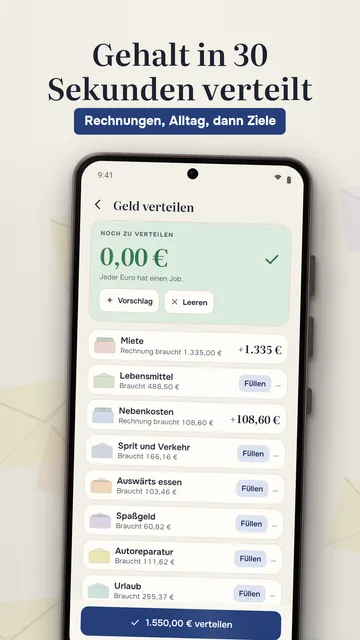
- Gehalt verteilen mit Vorschlag aus Ihrem Plan: erst Überzüge, dann Rechnungen nach Fälligkeit, dann Alltag, dann Ziele – bis „Zu verteilen“ null zeigt
- Ausgabe in zwei Tipps: Betrag tippen, Umschlag antippen; Rückgängig sofort möglich
- Ampel je Umschlag mit Grund, zum Beispiel „Wird knapp“ oder „Überzogen um 8 €“, mit Formen statt nur Farben
- Wiederkehrende Einnahmen und Rechnungen mit Fälligkeitstag: automatisch gebucht oder mit einem Tipp bestätigt
- Abgleich mit dem Kontostand: echten Stand eintippen, die Differenz geht zu „Zu verteilen“
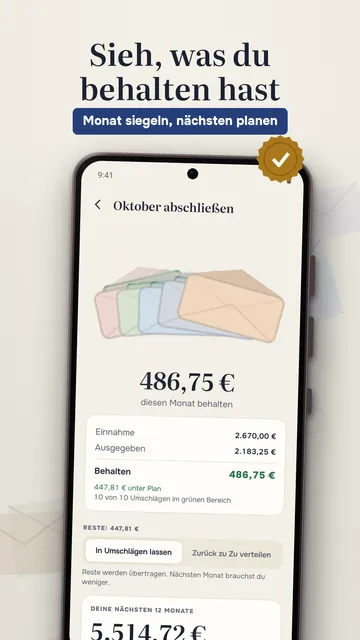
- Reste und Überzüge wandern in den nächsten Monat, Monatsabschluss zeigt, was Sie behalten haben
- CSV-Import aus dem Online-Banking oder einer anderen Budget-App mit Schutz vor Doppelten; Sicherungsdatei und Android-Backup
Was die App nicht kann
Kuverto liest keine Kontoumsätze automatisch ein – jede Ausgabe wird selbst erfasst oder per CSV übernommen. Gratis sind 6 Umschläge und 1 Konto; Sparziele, alle Berichte, das Widget mit Umschlag-Salden und Partner-Sync gibt es nur mit Pro.
Preis
Kuverto ist mit 6 Umschlägen und einem Konto kostenlos nutzbar; Kuverto Pro ist ein Abo (7,99 € im Monat oder 49,99 € im Jahr). Die App entwickeln wir selbst; bei Google Play erscheint sie unter dem Entwicklernamen InfinityAkhi.
Bei Google Play laden: Kuverto
Screenshots
Passende Rechner auf ToolboxDay
Häufige Fragen
Funktioniert die Umschlagmethode auch ohne Bargeld?
Ja. Die Umschläge sind dann Rechenposten in einer Tabelle oder App, das Geld bleibt auf dem Konto. Wichtig ist, dass jede Kartenzahlung einem Umschlag zugeordnet wird.
Was passiert mit Geld, das am Monatsende übrig bleibt?
Sie entscheiden: im Umschlag lassen, damit er im nächsten Monat mehr Spielraum hat, oder in eine Rücklage beziehungsweise ein Sparziel umwidmen.
Was mache ich, wenn ein Umschlag leer ist?
Entweder warten Sie bis zum nächsten Zahltag oder Sie schichten bewusst aus einem anderen Umschlag um. Passiert das jeden Monat, ist der geplante Betrag zu niedrig und sollte angepasst werden.
Eignet sich die Umschlagmethode bei unregelmäßigem Einkommen?
Gerade dann: Sie verteilen nur Geld, das tatsächlich eingegangen ist, und füllen die Umschläge in der Reihenfolge ihrer Wichtigkeit – zuerst Fixkosten, dann Alltag, dann Ziele.
Quellen
Weitere Ratgeber
- Abos kündigen: so verpassen Sie keine Frist mehr
- Schräglagenmesser fürs Motorrad: wie Schräglage gemessen wird und was die Zahl bedeutet
- Sternbilder App: so finden Sie Sternbilder am Nachthimmel
- TÜV Erinnerung: so verpassen Sie die Hauptuntersuchung nicht
- Hochbeet Planer: so teilen Sie Ihr Hochbeet sinnvoll ein
- Trading Tagebuch führen: was hineingehört und wie Sie es auswerten
- Unsere Apps